


Chase
4,51.31K Rezensionen
App-Details
- Version
- 2.89.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- JPMorgan Chase
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
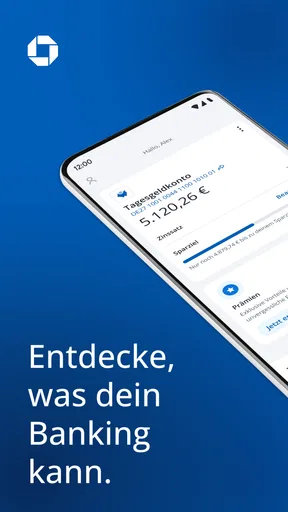
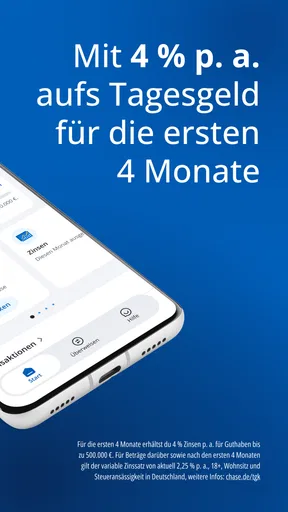
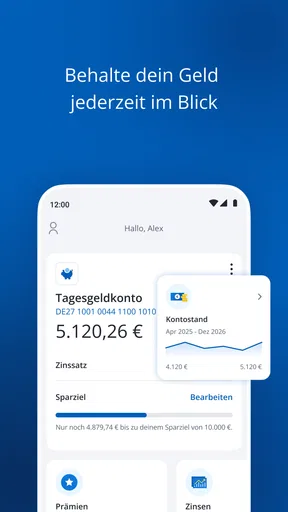
 Analyse von AppCompare
Wer sein Geld nicht nur auf dem Girokonto liegen lassen möchte, sucht oft eine einfache Tagesgeldlösung statt eines komplizierten Anlageprodukts. Genau hier setzt Chase an. Ich habe die App als Finanzanwendung ausprobiert und dabei besonders darauf geachtet, wie leicht der Einstieg gelingt, wo im Alltag Reibung entstehen kann und ob sie sich eher als Hauptbank oder als ergänzendes Sparkonto eignet.
Mein erster Eindruck: Die Anwendung ist klar auf das Sparen mit Tagesgeld ausgerichtet. Der Entwickler JPMorgan Chase tritt dabei nicht mit einem überladenen Finanzbaukasten auf, sondern mit einem vergleichsweise fokussierten Angebot. Die App ist kostenlos nutzbar und für alle Altersgruppen ab null Jahren freigegeben. Im Store kommt sie auf einen Durchschnitt von 4,4 bei rund 122.000 Bewertungen und wurde bereits über eine Million Mal installiert. Das spricht für eine breite Nutzung, ersetzt aber nicht den eigenen Blick auf Einrichtung und tägliche Abläufe.
Wo der Einstieg in Chase ins Stocken geraten kann
Bei einer Finanz-App liegt die erste Hürde selten darin, ein Konto oder einen Sparbereich anzutippen. Schwieriger ist meist, die persönlichen Angaben, die Identitätsprüfung und die Verbindung zum gewünschten Zahlungsweg ohne Unterbrechung durchzugehen. Gerade bei einem Tagesgeldkonto sollte man deshalb nicht nebenbei starten, wenn man nur wenige Minuten Zeit hat. Ich würde alle benötigten Unterlagen und die eigenen Kontaktdaten griffbereit halten und darauf achten, dass Name und Adresse überall in derselben Schreibweise verwendet werden.
Ein kleiner, aber wichtiger Unterschied zu vielen gewöhnlichen Spar-Apps: Bei Chase sollte man nicht erwarten, dass die Anwendung wie ein klassischer Haushaltsplaner funktioniert. Der Schwerpunkt liegt auf dem Tagesgeld und den dazugehörigen Kontovorgängen, nicht auf einer umfassenden Analyse sämtlicher Ausgaben. Wer eine App sucht, die Budgets kategorisiert, mehrere Banken zusammenführt oder langfristige Wertpapierziele visualisiert, wird hier wahrscheinlich weniger finden als bei einer spezialisierten Finanzübersicht.
Die Einrichtung wirkt am sinnvollsten, wenn man vorher entscheidet, wofür das Geld gedacht ist. Für einen Notgroschen, eine Rücklage für die jährliche Versicherung oder ein Urlaubsziel kann ein Tagesgeldkonto sehr praktisch sein. Wer dagegen ständig Geld zwischen mehreren Personen aufteilt oder täglich Zahlungen ausführt, braucht eher ein vollwertiges Girokonto als den Sparfokus von Chase.
Auch die Zinserwartung sollte man nüchtern betrachten. Der Store fasst das Angebot als Tagesgeld mit starken Zinsen zusammen, doch ein Zinssatz allein entscheidet nicht über die Alltagstauglichkeit. Entscheidend ist, wie bequem Einzahlungen, Auszahlungen und die eigene Kontrolle über die Rücklage funktionieren. Ich würde vor der Nutzung prüfen, ob die konkrete Kondition zur eigenen Situation passt und ob man das Geld jederzeit so bewegen kann, wie man es plant.
Die wichtigsten Prüfungen vor dem ersten Sparvorgang
Mein praktischer Rat ist, die Einrichtung nicht mit einer spontanen Überweisung zu beginnen. Zuerst sollte man kontrollieren, ob das richtige Konto ausgewählt ist, ob die persönlichen Daten stimmen und ob man die Hinweise in der App vollständig gelesen hat. Bei Finanzprodukten kann ein scheinbar kleiner Eingabefehler später dazu führen, dass eine Prüfung wiederholt werden muss oder eine Überweisung nicht dort landet, wo sie erwartet wird.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für die erste Einzahlung würde ich bewusst einen kleinen Betrag wählen. Das ist kein Misstrauen gegenüber der Anwendung, sondern ein sinnvoller Funktionstest: Man sieht, ob der gewählte Zahlungsweg funktioniert, ob der Kontostand nachvollziehbar aktualisiert wird und ob man die einzelnen Schritte versteht. Erst wenn dieser Ablauf sauber sitzt, würde ich eine größere Rücklage übertragen.
Wichtig ist außerdem, die App nicht vorschnell zu löschen, wenn ein Vorgang scheinbar hängt. Bei einer Finanzanwendung können Statusanzeigen, Prüfungen oder Aktualisierungen länger wirken als bei einer gewöhnlichen Shopping-App. Ein Neustart der Anwendung kann helfen, aber ich würde nicht wiederholt dieselbe Überweisung anstoßen. Bei Geldbewegungen ist ein kontrolliertes Abwarten besser als hektisches Doppelausführen.
Chase läuft ab iOS beziehungsweise Android in der angegebenen Mindestumgebung ab Version 9. Vor der Installation lohnt sich daher ein Blick auf das Betriebssystem des eigenen Geräts. Falls die App gar nicht installiert werden kann, ist ein veraltetes System eine naheliegende Ursache. In diesem Fall sollte man zuerst das Gerät aktualisieren, sofern das möglich ist, statt sofort von einem Fehler der App auszugehen.
Die aktuelle Version trägt die Nummer 2.85.0. Wenn sich Menüs oder Abläufe auf dem eigenen Gerät anders verhalten als in älteren Beschreibungen, kann das an einer neueren App-Version liegen. Ich würde deshalb immer mit der aktuell installierten Fassung arbeiten und keine Anleitung aus einem alten Beitrag Schritt für Schritt übernehmen, ohne die Bezeichnungen in der eigenen App zu vergleichen.
Ein Alltagsszenario, in dem die App sinnvoll ist
Stell dir vor, du möchtest jeden Monat einen festen Betrag für eine größere Jahresrechnung zurücklegen. Mit Chase kann der Tagesgeldbereich dafür als getrennte Rücklage dienen, damit das Geld nicht versehentlich im normalen Zahlungsverkehr verschwindet. Ich würde am Monatsanfang zunächst den geplanten Betrag überweisen, danach den Kontostand prüfen und die Rücklage gedanklich nicht mehr als frei verfügbares Ausgabengeld behandeln.
Der Vorteil dieses Vorgehens liegt weniger in spektakulären Funktionen als in der Trennung: Das Geld bekommt einen klaren Zweck. Wenn die Rechnung fällig wird, kann man die Auszahlung rechtzeitig anstoßen, statt am selben Tag unter Zeitdruck zu handeln. Wer so arbeitet, sollte sich zusätzlich eine eigene Erinnerung setzen. Die App kann den Kontostand zeigen, aber sie ersetzt keine persönliche Planung für Fälligkeiten.
Ein zweiter sinnvoller Einsatz ist ein Notgroschen, den man nicht täglich sehen möchte. Hier ist die Distanz zum Girokonto hilfreich. Gleichzeitig sollte man die Rücklage nicht so behandeln, als wäre sie vollständig unzugänglich. Vor einer längeren Reise oder einer größeren Anschaffung würde ich prüfen, wie der Transfer praktisch abläuft und wie viel Vorlauf man einplanen muss.
Wenn die Einrichtung nicht sofort funktioniert
Bei Problemen hilft eine feste Reihenfolge. Zuerst würde ich die Internetverbindung prüfen und die Anwendung vollständig schließen. Danach lohnt sich ein erneuter Start, bevor man persönliche Daten noch einmal eingibt. Wenn nur eine einzelne Ansicht nicht aktualisiert wird, sollte man den Kontostand nicht anhand einer alten Anzeige beurteilen, sondern den Vorgang später erneut kontrollieren.
Bleibt die App beim Anmelde- oder Prüfprozess stehen, würde ich nicht mehrere neue Kontenversuche hintereinander beginnen. Das kann die Situation unübersichtlicher machen. Besser ist es, die angezeigte Meldung genau zu lesen, die App auf den aktuellen Stand zu bringen und die Eingaben mit den eigenen Unterlagen abzugleichen. Besonders bei Namen, Adressen und Kontaktdaten können abweichende Schreibweisen unnötige Rückfragen auslösen.
Falls eine Überweisung nicht unmittelbar sichtbar ist, bedeutet das nicht automatisch, dass sie fehlgeschlagen ist. Ich würde zunächst den Zahlungsbeleg der sendenden Bank prüfen, den Zeitpunkt notieren und in Chase nachsehen, ob sich der Status später verändert. Entscheidend ist, nicht blind eine zweite Zahlung auszulösen. Erst wenn der Vorgang eindeutig zurückgewiesen wurde oder eine klare Fehlermeldung erscheint, sollte man den nächsten Schritt einleiten.
Ein nützlicher persönlicher Ablauf ist, bei jeder ungewöhnlichen Meldung einen Screenshot zu speichern und die Uhrzeit aufzuschreiben. Dabei sollten keine sensiblen Zugangsdaten sichtbar sein. Diese kleine Dokumentation hilft, wenn man den Support kontaktieren muss, weil man dann nicht nur sagen muss, dass „etwas nicht ging“, sondern den genauen Bildschirm und den Zeitpunkt beschreiben kann.
Wann nicht Chase, sondern die Umgebung das Problem verursacht
Nicht jede Störung entsteht in der App. Ein schwaches WLAN, ein Energiesparmodus, ein überfüllter Gerätespeicher oder ein ausstehendes Systemupdate kann die Nutzung beeinträchtigen. Auch eine Bank, von der Geld überwiesen wird, kann einen Vorgang verzögern oder zusätzliche Prüfungen verlangen. Deshalb würde ich bei einem fehlenden Zahlungseingang beide Seiten kontrollieren: den Ausgang bei der sendenden Bank und den Eingang in Chase.
Wenn andere Anwendungen ebenfalls keine Verbindung herstellen, spricht das eher für ein Geräte- oder Netzwerkproblem. Funktionieren dagegen alle anderen Apps normal und bleibt nur ein bestimmter Chase-Schritt hängen, ist ein Problem innerhalb des App-Ablaufs wahrscheinlicher. Diese Unterscheidung spart Zeit, weil man nicht unnötig das Smartphone zurücksetzt oder Zahlungsdaten wiederholt eingibt.
Auch die eigene Erwartung kann eine Ursache für Frust sein. Ein Tagesgeldkonto ist nicht dasselbe wie ein Girokonto. Wer eine sofortige Zahlungsfunktion für den täglichen Einkauf erwartet, nutzt das Produkt am falschen Zweck vorbei. Für regelmäßige Überweisungen, Kartenzahlungen und den laufenden Haushalt würde ich ein Girokonto verwenden und Chase eher als getrennten Sparort betrachten.
Im Vergleich zu einem klassischen Sparbuch wirkt eine App wie Chase moderner und im Alltag leichter erreichbar. Gegenüber einem Girokonto bietet sie aber nicht automatisch dieselbe Flexibilität für tägliche Zahlungen. Und verglichen mit einem Depot ist das Tagesgeld deutlich einfacher verständlich, aber nicht für Wertpapierkäufe oder langfristige Marktanlagen gedacht. Die richtige Wahl hängt deshalb nicht nur vom Zinssatz ab, sondern von der Aufgabe, die das Geld erfüllen soll.
Für wen Chase gut passt und wer besser weiter sucht
Ich sehe Chase vor allem bei Menschen, die eine unkomplizierte digitale Rücklage suchen und ihr Spargeld vom normalen Konto trennen möchten. Auch wer bereits einen klaren Zweck für das Geld hat und nicht ständig neue Finanzfunktionen benötigt, kann von dem fokussierten Ansatz profitieren. Die kostenlose Nutzung senkt die Einstiegshürde zusätzlich.
Weniger passend ist die App für Nutzer, die alle Bankverbindungen in einer einzigen Übersicht bündeln möchten. Ebenso würde ich sie nicht als erste Wahl für Personen empfehlen, die eine ausgefeilte Budgetplanung, umfangreiche Ausgabenberichte oder ein kombiniertes Banking- und Investmentangebot erwarten. In solchen Fällen ist eine dafür entwickelte Finanz-App oder die Hauptbank mit breiterem Funktionsumfang wahrscheinlich praktischer.
Auch für Menschen, die bei jeder Kontobewegung persönliche Unterstützung in einer Filiale bevorzugen, kann eine reine App-Lösung zu wenig sein. Der digitale Zugang ist bequem, verlangt aber, dass man Statusmeldungen liest, Fristen selbst im Blick behält und bei Problemen strukturiert vorgeht. Das ist kein schwerwiegender Nachteil, sollte aber zur eigenen Arbeitsweise passen.
Was ich vor der Entscheidung abwägen würde
Der kostenfreie Zugang macht es leicht, die App als Sparort in Betracht zu ziehen; er sagt für sich genommen aber nichts darüber aus, ob das Angebot im Alltag den besten Gegenwert liefert. Dafür würde ich die konkrete Verzinsung und die Bedingungen mit dem eigenen Sparziel abgleichen. Bei einem Notgroschen zählt neben dem Ertrag auch, wie gut sich das Geld im Bedarfsfall erreichen lässt.
Anders als bei einem klassischen Sparkonto in der Hauptbank ist eine separate App eine bewusste zusätzliche Station. Das kann helfen, Rücklagen nicht versehentlich auszugeben, bedeutet aber auch, dass man einen weiteren Zugang und einen weiteren Kontostand im Blick behält. Wer ohnehin Schwierigkeiten hat, mehrere Finanzkonten zu verwalten, fährt möglicherweise besser mit dem Sparkonto der eigenen Bank, selbst wenn eine separate Lösung übersichtlicher wirkt.
Für den Monatsrhythmus würde ich einen festen Überweisungstag mit einer Kalendererinnerung verbinden und den Zahlungseingang anschließend kontrollieren. So wird aus einer guten Absicht eine Routine, ohne dass man davon ausgeht, jede Zahlung laufe automatisch. Falls das Geld für eine konkrete Rechnung gedacht ist, sollte die Rücklage außerdem früh genug verfügbar sein; ich würde nicht erst am Fälligkeitstag mit dem Transfer beginnen.
Mein praktisches Urteil nach der Nutzung
Chase ist für mich keine Universalbank in App-Form, sondern ein Werkzeug für eine klar umrissene Aufgabe: Geld als Tagesgeldrücklage zu verwalten. Gerade diese Begrenzung kann ein Vorteil sein. Die Anwendung lädt nicht dazu ein, aus einer einfachen Sparentscheidung ein kompliziertes Finanzprojekt zu machen. Wer einen Notgroschen oder eine zweckgebundene Rücklage getrennt vom Girokonto aufbauen möchte, bekommt einen nachvollziehbaren Ansatz.
Die wichtigsten Stolpersteine liegen nicht in der Idee des Produkts, sondern in der Einrichtung und in den Erwartungen. Ich würde die persönlichen Daten sorgfältig eingeben, die erste Einzahlung klein testen, bei Verzögerungen keine Doppelüberweisung ausführen und bei technischen Problemen zuerst Netzwerk, Gerät und sendende Bank prüfen. Diese Schritte klingen unspektakulär, verhindern aber viele der typischen Missverständnisse bei digitalen Finanzkonten.
Seit dem Start am 27.04.2022 hat sich die Anwendung weiterentwickelt; die derzeitige Fassung ist 2.85.0. Für mich zählt dennoch mehr als die Versionsnummer, ob der konkrete Sparablauf zum eigenen Alltag passt. Wer nur einen separaten Ort für Rücklagen sucht, kann Chase sinnvoll einsetzen. Wer dagegen tägliche Bankgeschäfte, detaillierte Finanzplanung und Anlagen in einer einzigen Oberfläche erwartet, sollte sich nach einer umfassenderen Alternative umsehen.
Unterm Strich würde ich die App einem Freund empfehlen, der sein Spargeld bewusst aus dem laufenden Konto herausnehmen möchte und mit einer digitalen Einrichtung gut zurechtkommt. Ich würde aber ebenso klar sagen: Nicht der beworbene Zins allein sollte den Ausschlag geben. Prüfe den Ablauf für Einzahlungen und Auszahlungen, lege einen konkreten Zweck für das Geld fest und behandle die App als Tagesgeldlösung statt als Ersatz für sämtliche Bankdienste. Dann zeigt Chase seine Stärke dort, wo sie am meisten zählt: bei einer einfachen, getrennten Sparroutine.
Vorteile
- Übersichtliche Oberfläche für schnelle Konto- und Kartenverwaltung
- Transaktionen lassen sich bequem per App prüfen und durchsuchen
- Praktische Benachrichtigungen informieren zeitnah über Kontobewegungen
- Sicherheitsfunktionen helfen
- Karten bei Verlust sofort zu sperren
- Mobile Zahlungsoptionen erleichtern Einkäufe mit kompatiblen Geräten
Nachteile
- Einige Funktionen sind nur für Chase-Kunden in bestimmten Ländern verfügbar
- Die App benötigt für viele Bereiche eine stabile Internetverbindung
- Nicht alle Inhalte und Supportoptionen sind auf Deutsch verfügbar
- Bei älteren Geräten kann die Anwendung weniger flüssig laufen
- Für die Kontoeröffnung können zusätzliche Identitätsnachweise erforderlich sein
Häufig gestellte Fragen zu Chase
Was ist Chase und welche Funktionen bietet die App?
Chase ist eine Banking-App, mit der Nutzer ihre Finanzen direkt über das Smartphone verwalten können. Je nach Land und verfügbarer Version lassen sich unter anderem Kontostände prüfen, Umsätze durchsuchen, Überweisungen durchführen, Karten verwalten und Benachrichtigungen zu Transaktionen aktivieren. Vor dem Download sollte man prüfen, ob Chase im eigenen Land angeboten wird und welche Kontotypen unterstützt werden.
Ist die Chase-App sicher und wie werden meine Daten geschützt?
Bei einer Banking-App ist Sicherheit besonders wichtig. Chase verwendet üblicherweise Anmeldeverfahren wie Passwortschutz, Geräteprüfung, Sicherheitscodes sowie biometrische Optionen wie Fingerabdruck oder Gesichtserkennung, sofern das Smartphone dies unterstützt. Trotzdem sollte man die App ausschließlich aus dem offiziellen App Store installieren, keine Zugangsdaten weitergeben und verdächtige Nachrichten oder Links ignorieren, die sich als Chase ausgeben.
Kann ich mit Chase Überweisungen tätigen und meine Karte verwalten?
In der App können Nutzer je nach Region und Konto verschiedene Bankgeschäfte erledigen. Dazu gehören häufig Überweisungen, das Prüfen von Zahlungseingängen, das Sperren oder Entsperren einer Karte und die Kontrolle von Kartenumsätzen. Die verfügbaren Funktionen können sich jedoch unterscheiden. Deshalb sollte man vor der Nutzung die Hinweise von Chase sowie mögliche Limits, Gebühren und Bearbeitungszeiten beachten.
Welche Voraussetzungen gelten für die Registrierung bei Chase?
Für die Registrierung benötigt man normalerweise ein unterstütztes Chase-Konto, persönliche Identifikationsdaten und ein kompatibles Smartphone. Zusätzlich kann eine Verifizierung per SMS, E-Mail, Sicherheitscode oder Identitätsprüfung erforderlich sein. Nutzer sollten darauf achten, dass ihre Kontaktdaten bei der Bank aktuell sind. Ohne ein berechtigtes Konto oder in nicht unterstützten Ländern lässt sich die App möglicherweise nicht vollständig verwenden.
Ist die Chase-App kostenlos und entstehen zusätzliche Gebühren?
Der Download der Chase-App ist in der Regel kostenlos. Das bedeutet jedoch nicht automatisch, dass alle über das Konto ausgeführten Vorgänge gebührenfrei sind. Je nach Kontomodell können beispielsweise Kosten für bestimmte Überweisungen, Fremdwährungstransaktionen, Bargeldabhebungen oder weitere Dienstleistungen anfallen. Außerdem können beim mobilen Internet Datenkosten entstehen. Vor der Nutzung empfiehlt sich ein Blick in das aktuelle Preis- und Leistungsverzeichnis.


